Актуальні новини від Офісу Віцепремʼєр-міністра з питань європейської та євроатлантичної інтеграції України
28 жовтня 2026, 09:44
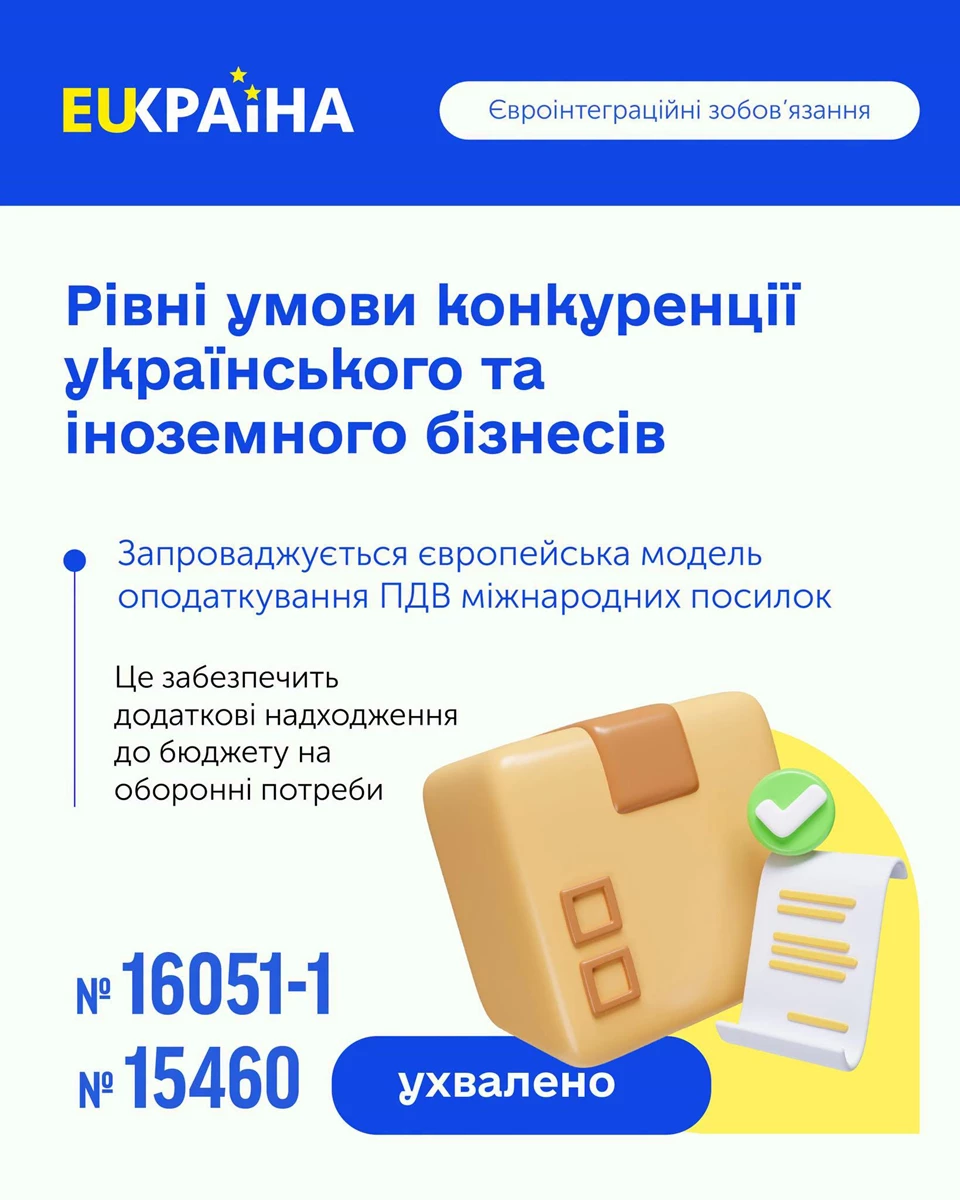
🔹15 жовтня 2026 року Верховна Рада України ухвалила в другому читанні та в цілому два наступні законопроєкти щодо оподаткування електронної торгівлі.
🔹Закон України «Про внесення змін до Податкового кодексу України щодо особливостей оподаткування податком на додану вартість операцій з дистанційного продажу товарів, які переміщуються (пересилаються) через митний кордон України у міжнародних поштових та експрес-відправленнях» (реєстр. №16051-1);
🔹Закон України «Про внесення змін до Митного кодексу України щодо особливостей здійснення митних формальностей щодо товарів, які переміщуються (пересилаються) через митний кордон України у міжнародних поштових та експрес-відправленнях» (реєстр. №15460).
🔹Мета прийняття євроінтеграційних законопроєктів: забезпечити рівні умови конкуренції для українського та іноземного бізнесу, а також податкові надходження до бюджету на оборонні потреби; запровадити європейські правила оподаткування товарів, придбаних через іноземні онлайн-платформи та доставлених в Україну міжнародними поштовими й експрес-відправленнями.
🔹Ухвалення зазначених законопроєктів є умовою макрофінансової підтримки Європейського Союзу та частиною програми співпраці з Міжнародним валютним фондом (Extended Fund Facility, EFF 2026–2029). Важливо, що норми Податкового та Митного кодексів України запрацюють не раніше липня 2027 року.
🔹Зміни, які передбачені законопроєктами:
✔️запровадження податку на додану вартість (ПДВ) на імпорт товарів у міжнародних поштових та експрес-відправленнях з 0 євро;
✔️ПДВ автоматично включатиметься у вартість покупки на маркетплейсі (процедура отримання посилок не зміниться);
✔️обов’язкове нарахування та сплата ПДВ до бюджету покладатимуться на маркетплейс;
✔️передбачатиметься можливість звільнення від оподаткування ПДВ товарів для цілей безпеки і оборони;
✔️некомерційні посилки між фізичними особами вартістю до 45 євро залишаться без ПДВ;
✔️зберігається звільнення від ПДВ товарів у несупроводжуваному багажі до 150 євро (особисті речі або товари, які людина переправляє через митний кордон окремо від себе, тобто без особистої присутності поруч із вантажем).